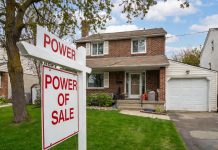
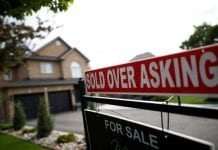

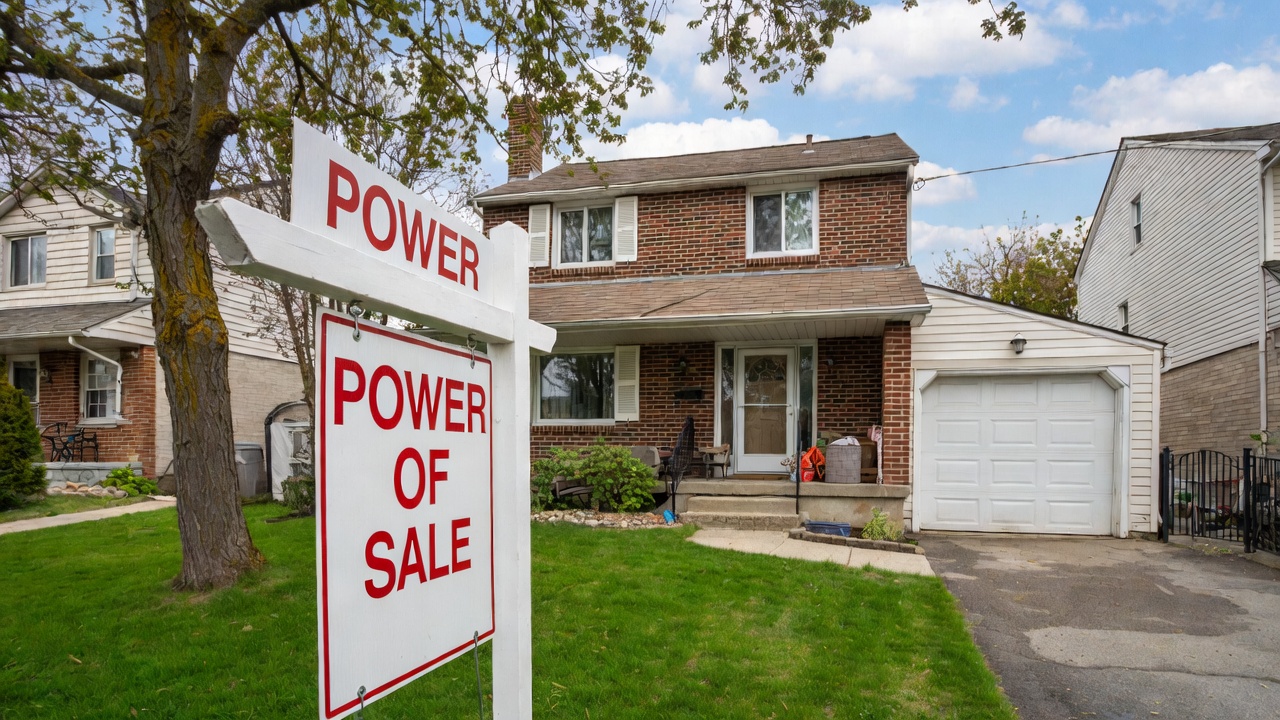
W 2026 roku Brampton wyraźnie wyprzedza inne miasta Ontario pod względem liczby nowych ofert typu „power of sale” – czyli nieruchomości, które banki lub inni kredytodawcy przejmują i wystawiają na sprzedaż, bo właściciele przestali spłacać hipotekę. Według danych z systemu Matrix MLS, udostępnionych przez obserwatora rynku Johna Flynna, od początku roku w Brampton pojawiło się 406 takich nowych ofert. To dokładnie dwa razy więcej niż w sąsiedniej Mississaudze (203) i wyraźnie więcej niż w Hamiltonie (162).
To nie są zwykłe ogłoszenia sprzedaży. Power of sale to procedura przewidziana w ustawie o hipotekach Ontario: po zaległościach kredytodawca może sprzedać nieruchomość bez wyroku sądowego, żeby odzyskać dług. Na początku października aktywnych ofert tego typu było najwięcej w Toronto (179), potem w Brampton (45) i Mississaudze (28). Analitycy podkreślają jednak, że to Brampton ma najwyższy przyrost nowych przypadków od stycznia.
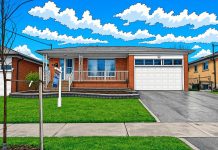
Jedna z bramptońskich nieruchomości na Gulfbrook Circle została kupiona w lutym 2022 roku za 1,715 mln dolarów. W 2025 roku wystawiano ją za 1,429 mln, potem obniżono do 1,2 mln, a w sierpniu 2026 roku za 969,9 tys. Ostatecznie sprzedano ją we wrześniu za 968 tys. dolarów – strata rzędu 750 tys. dolarów względem ceny zakupu. Takie przypadki nie są odosobnione w regionie Peel i szerzej w GTA.
Brampton od miesięcy ma też jedną z najwyższych w Kanadzie stóp opóźnień w spłacie hipotek. W I kwartale 2026 roku wskaźnik zaległości sięgał tam 0,64 proc. (ponad dwa razy więcej niż średnia krajowa), a w całym Ontario wzrósł o 52 proc. rok do roku. Przyczyny są znane: odnowienia hipotek z pandemicznych, ultra-niskich stóp na poziomy 4,5–5,5 proc., spadające ceny nieruchomości, wyższe koszty życia i wysokie obciążenie kredytowe gospodarstw, które kupowały na szczycie rynku.
Na tym tle pojawiają się wyniki globalnego badania Habitat for Humanity. 56 proc. Kanadyjczyków, którzy nie posiadają domu, nie spodziewa się, że kiedykolwiek go będzie posiadać. To najwyższy odsetek wśród 22 badanych krajów – ponad dwa razy wyższy niż średnia światowa (23 proc.) i wyższy niż w USA (42 proc.), Wielkiej Brytanii (50 proc.) czy Australii (52 proc.). Ponad 70 proc. Kanadyjczyków uważa, że na rynku brakuje wystarczającej liczby dostępnych cenowo mieszkań.
W GTA, a zwłaszcza w Brampton i Mississaudze, liczby power of sale pokazują, że problem nie dotyczy tylko osób, które nigdy nie kupiły domu. Dotyka też tych, którzy już go mieli i nie są w stanie utrzymać spłat. Różnica między deklaracjami z podium a rzeczywistością kredytów hipotecznych jest widoczna w danych rynkowych – niezależnie od narracji o „lepszej dostępności”.