

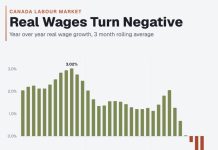

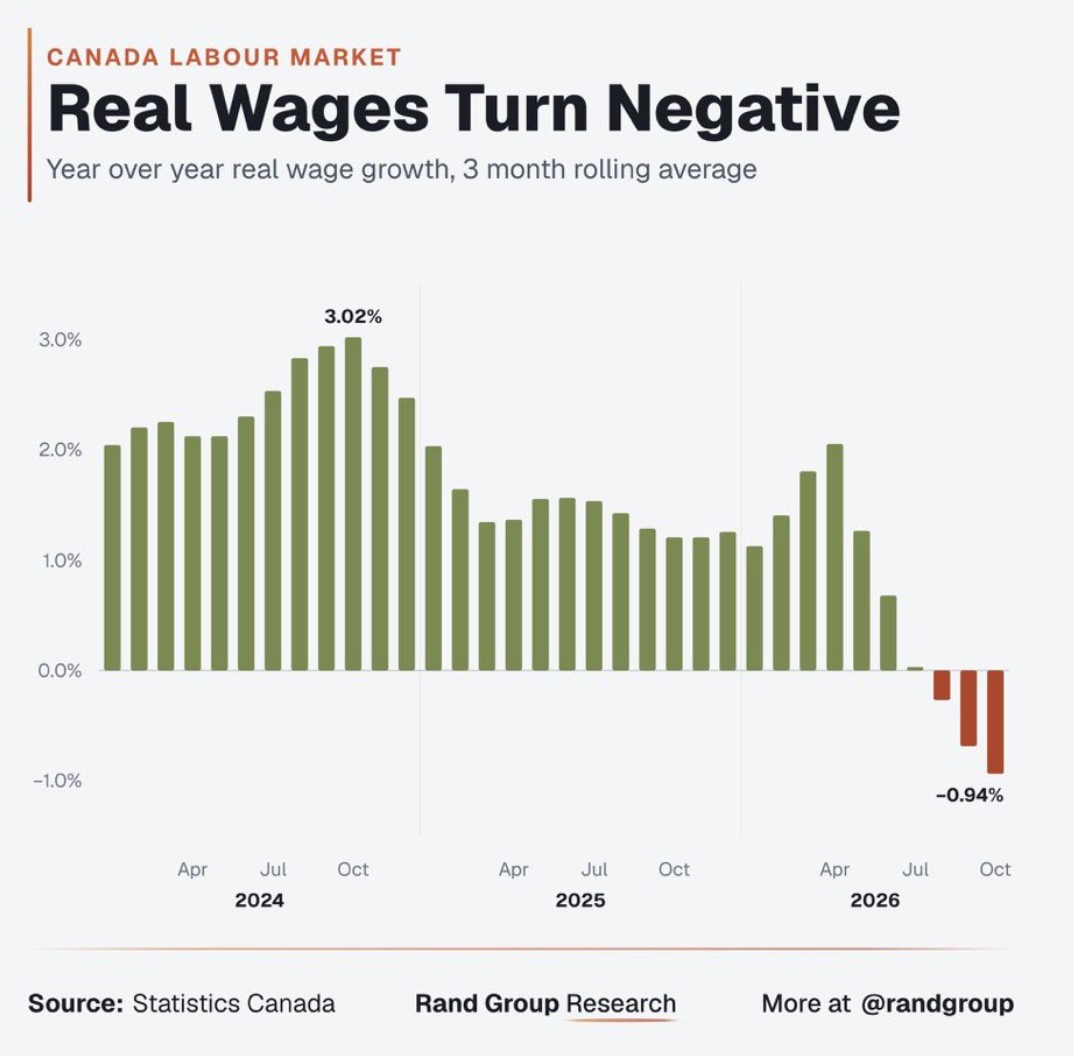
Według danych prezentowanych przez analityków z Rand Group Research, roczny wzrost realnych wynagrodzeń w ujęciu trzymiesięcznej średniej kroczącej spadł do –0,94 proc. To pierwszy taki wynik od dłuższego czasu – jeszcze w 2024 roku wzrosty sięgały ponad 3 proc., a jeszcze wiosną 2026 roku utrzymywały się na poziomie dodatnim.
Jednocześnie rząd premiera Marka Carneya przygotowuje się do dalszego zwiększania podaży pracy poprzez imigrację. Oficjalne cele na 2027 rok zakładają 380 tys. nowych stałych rezydentów, ale do tej liczby dochodzą kolejne setki tysięcy osób, które otrzymają status stałego rezydenta w ramach „jednorazowych” programów przekształcania dotychczasowych pracowników tymczasowych i studentów. Krytycy (m.in. konserwatyści) wskazują, że realna liczba może sięgnąć nawet 580–660 tys. osób w jednym roku.
Podstawowa logika ekonomiczna jest prosta: gdy realne płace już spadają, dalsze zwiększanie liczby pracowników na rynku pracy zwykle obniża presję płacową jeszcze bardziej. Pracodawcy nie muszą konkurować o pracowników wyższymi wynagrodzeniami, bo podaż rąk do pracy rośnie. W efekcie siła nabywcza kanadyjskich gospodarstw domowych może dalej słabnąć.
Martin Pelletier, zarządzający funduszem i komentator finansowy, zwraca uwagę, że sytuacja może mieć poważniejsze konsekwencje dla kanadyjskiego rynku obligacji. Bank Kanady stoi przed trudnym wyborem:
- Obniżyć stopy procentowe, by wesprzeć słabnącą gospodarkę – co jednak zwiększy presję na dolara kanadyjskiego (CAD).
- Podnieść lub utrzymać wysokie stopy – co dodatkowo obciąży gospodarstwa domowe i finanse publiczne.
Dla zagranicznych posiadaczy kanadyjskich obligacji oznacza to podwójne ryzyko: spadający CAD zjada zwroty (jeśli nie są zabezpieczone), a słaby wzrost dochodów gospodarstw domowych osłabia fundamenty gospodarki. Do tego dochodzi ryzyko ewentualnego odwijania tzw. basis trade (strategii arbitrażowych wykorzystywanych przez fundusze hedgingowe), które mogłoby nagle usunąć znaczną część popytu na kanadyjskie papiery dłużne.
Pelletier ocenia, że te ryzyka nie są obecnie w pełni odzwierciedlone w rentownościach kanadyjskich obligacji. Sam deklaruje, że w tej sytuacji nie trzyma już swoich środków w kanadyjskich obligacjach.
Rząd Carneya argumentuje, że imigracja pozostaje „zrównoważona”, a znaczna część nowych stałych rezydentów to osoby już przebywające w Kanadzie. Krytycy odpowiadają, że realna skala napływu (łącznie z czasowymi) nadal znacznie przekracza historyczne normy i będzie dodatkowo obciążać rynek mieszkaniowy, infrastrukturę i właśnie rynek pracy – w momencie, gdy realne wynagrodzenia już spadają.