


W piątek (ok. 9–10 października 2026 r.) ministrowie finansów Unii Europejskiej, obradujący w Luksemburgu, uzgodnili wspólne stanowisko w sprawie pakietu integracji rynku i nadzoru (Market Integration and Supervision Package – MISP). Pakiet ten zmienia 18 unijnych aktów prawnych i stanowi kolejny etap budowy tzw. Unii oszczędności i inwestycji (Savings and Investment Union). Jej oficjalnym celem jest przekierowanie oszczędności Europejczyków na rynki kapitałowe, by finansować innowacje, przedsiębiorstwa i miejsca pracy oraz wzmocnić konkurencyjność UE wobec USA i Chin.
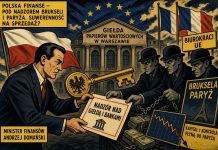
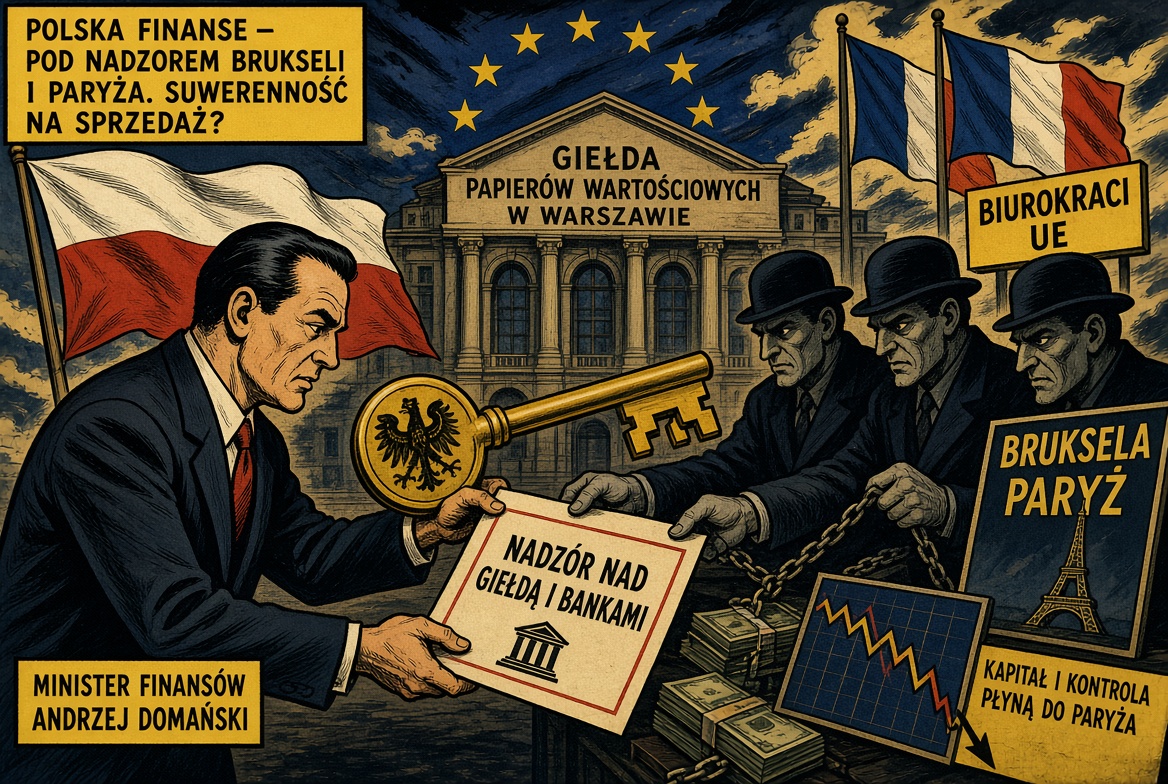
Najważniejsza zmiana polega na przeniesieniu nadzoru nad największymi giełdami, izbami rozliczeniowymi (clearing houses) oraz centralnymi depozytami papierów wartościowych z poziomu krajowego na unijny. Kompetencje te przejmie Europejski Urząd Nadzoru Giełd i Papierów Wartościowych (ESMA) z siedzibą w Paryżu. W Polsce oznacza to przekazanie części uprawnień Komisji Nadzoru Finansowego (KNF) ood bezpośredni nadzór ESMA trafią też „znaczący” dostawcy usług kryptowalutowych (np. podmioty z ponad 15 mln aktywnych użytkowników w UE). W związku z rozszerzeniem kompetencji ESMA ma powstać zarząd tego organu, co ma przyspieszyć podejmowanie decyzji.
Charakterystyczny wyjątek wynegocjowały Niemcy: giełda we Frankfurcie (i powiązane krajowe platformy handlowe) została w istotnej części wyłączona spod pełnej kontroli ESMA. Mniejsze kraje, na czele z Belgią (która przekazuje nadzór nad Euroclear, przechowującym m.in. zamrożone rosyjskie aktywa o wartości ok. 180 mld euro), protestowały przeciwko temu specjalnemu traktowaniu. Ostatecznie ministrowie zgodzili się na niemieckie warunki.
Porozumienie ministrów nie kończy procesu. Parlament Europejski musi przyjąć własne stanowisko, po czym rozpoczną się negocjacje (trilogi) między instytucjami UE. Dopiero po ostatecznym przyjęciu przepisów nastąpi realne przekazanie kompetencji. W przypadku Polski wdrożenie będzie wymagało również zmian w krajowym prawie – a to już wymaga decyzji Sejmu i ewentualnej zgody prezydenta.
Polski minister finansów i gospodarki Andrzej Domański (rząd Donalda Tuska) zgodził się na ten kierunek. Nie jest to zaskoczenie – od miesięcy Domański publicznie wspiera przyspieszenie prac nad unią rynków kapitałowych. Wcześniej, w gronie ministrów finansów największych gospodarek UE (E6), Polska sygnalizowała gotowość oddania części kompetencji krajowych na rzecz ESMA w ramach głębszej integracji.
Krytycy świadome pozbywanie się przez Polskę kontroli nad własnym rynkiem finansowym.
-
Utrata krajowego nadzoru nad kluczową infrastrukturą (giełda, rozliczenia, depozyty) oznacza, że decyzje dotyczące stabilności, płynności i ochrony inwestorów będą zapadać w Paryżu, a nie w Warszawie. Nawet jeśli mniejsze podmioty i część rynku pozostaną pod KNF, największe elementy systemu znajdą się pod unijnym parasolem.
-
Wyjątki dla dużych graczy (Niemcy) pokazują, że integracja nie jest równa. Silniejsze państwa potrafią chronić swoje interesy, podczas gdy mniejsze lub mniej asertywne oddają kompetencje w większym zakresie.
-
Kierunek Unii oszczędności i inwestycji jest postrzegany jako narzędzie, które w dłuższej perspektywie może ułatwić centralne sterowanie kapitałem i oszczędnościami Europejczyków. Oficjalna narracja mówi o finansowaniu innowacji i konkurencji z USA/Chinami; krytycy widzą ryzyko, że oszczędności Polaków będą w większym stopniu „mobilizowane” według priorytetów Brukseli, a nie polskich interesów.
-
Szerszy kontekst polityczny: Rząd Tuska konsekwentnie opowiada się za głębszą integracją europejską w wielu dziedzinach. Przekazanie nadzoru nad rynkiem kapitałowym wpisuje się w tę logikę – podobnie jak wcześniejsze poparcie dla mechanizmów takich jak SAFE czy unii rynków kapitałowych. Dla zwolenników suwerenności państwowej jest to kolejny krok erozji kompetencji krajowych w obszarze, który tradycyjnie pozostawał pod kontrolą narodową (zwłaszcza że Polska zachowuje złotego i nie jest w strefie euro).
Zwolennicy reformy odpowiadają, że fragmentacja rynków kapitałowych w UE jest jedną z przyczyn słabszej konkurencyjności Europy. Wspólny nadzór ma zmniejszyć koszty, zwiększyć skalę i ułatwić przepływ kapitału.