

OTTAWA — Wysocy rangą urzędnicy Departamentu Finansów Kanady mieliby być chronieni przed cywilną odpowiedzialnością za błędy, niekompetencję i zaniedbania — taką interpretację klauzuli wpisanej do najnowszej ustawy budżetowej ministra François-Philippe’a Champagne’a przedstawił w piątek serwis Blacklock’s Reporter.
W poście na platformie X konto @mindingottawa (Blacklock’s Reporter) napisało, że „kadra kierownicza @FinanceCanada jest chroniona przed odpowiedzialnością za błędy, niekompetencję lub zaniedbanie na mocy najnowszej ustawy budżetowej @FP_Champagne”. Do wpisu dołączono pytanie, które padło w Senacie: „W którym momencie to ustawodawstwo stawia urzędników państwowych ponad prawem?”.
Informacja pochodzi z posiedzenia senackiej Komisji ds. bankowości, handlu i gospodarki, które odbyło się w czwartek, 24 września. Komisja analizowała wybrane działy części 4 projektu ustawy C-31, czyli drugiej ustawy wykonującej budżet z 4 listopada 2025 r. Wśród świadków byli urzędnicy Departamentu Finansów.
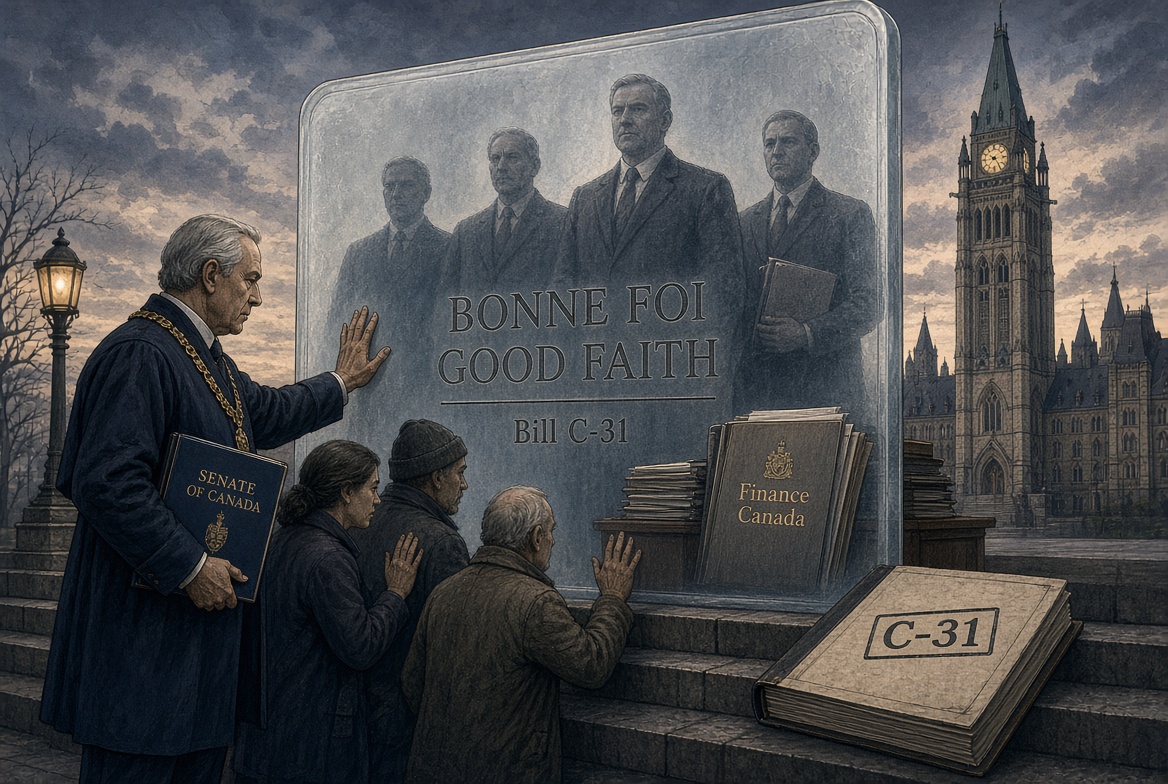
Dział 2 części 4 projektu C-31 dopisuje do trzech ustaw — Trust and Loan Companies Act, Bank Act oraz Insurance Companies Act — niemal identyczne przepisy o braku odpowiedzialności. Ich brzmienie jest wąskie i formalne: żadne powództwo nie przysługuje przeciwko Koronie, ministrowi, komisarzowi Agencji ds. ochrony konsumentów finansowych (FCAC), nadzorcy instytucji finansowych (OSFI), urzędnikom federalnym ani osobom działającym na ich polecenie — za cokolwiek, co zostało zrobione lub zaniechane w dobrej wierze przy wykonywaniu uprawnień i obowiązków wynikających z tych ustaw.
To nie jest ogólna amnestia za każdy błąd urzędniczy. Ochrona dotyczy działań i zaniechań w dobrej wierze przy administrowaniu ustawami o bankach, towarzystwach ubezpieczeniowych oraz spółkach powierniczych i pożyczkowych. Nie obejmuje przestępstw, świadomego nadużycia władzy ani — wprost — zwykłego niedbalstwa, jeśli sąd uzna, że nie było „dobrej wiary”.
Blacklock’s — płatny serwis śledzący administrację federalną — ujął to ostrzej: tarcza przed „kosztownymi błędami, niekompetencją lub zaniedbaniem”.
Podobna zapowiedź pojawiła się już w budżecie 2025: rząd chciał chronić ministra finansów i urzędników przed odpowiedzialnością cywilną za działania i zaniechania w dobrej wierze na podstawie ustaw o instytucjach finansowych. Część tego pakietu weszła wcześniej ustawą C-15 (pierwsza ustawa wykonująca budżet 2025), która uzyskała sankcję królewską 26 marca 2026 r. C-31 ma doprecyzować i rozciągnąć ten mechanizm na trzy kluczowe ustawy sektorowe.
Krytycy odpowiadają, że „dobrą wiarę” w praktyce bardzo trudno obalić, a skutkiem może być brak realnej drogi odszkodowawczej, gdy decyzja ministerstwa lub nadzoru okaże się kosztowna dla podatników, deponentów albo firm.
Jeśli przepis wejdzie w życie w obecnym brzmieniu:
- minister finansów, szef OSFI, komisarz FCAC oraz urzędnicy Departamentu Finansów nie mogliby być pozywani cywilnie za decyzje podjęte w dobrej wierze na gruncie trzech ustaw o instytucjach finansowych;
- Korona (państwo) także byłaby chroniona w tym zakresie;
- poszkodowany musiałby wykazać brak dobrej wiary — wysoki próg w sporze z administracją;
- odpowiedzialność karna i dyscyplinarna formalnie zostają; znika (lub mocno się zawęża) ścieżka odszkodowawcza.
To właśnie ten punkt — czy tarcza „dobrej wiary” nie staje się w praktyce tarczą przed rozliczeniem za nieudolność — wywołał w komisji senackiej pytanie o miejsce urzędników wobec prawa.

