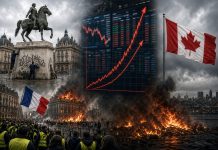

Francja pogrążona w zamieszkach i pogarszającym się kryzysie fiskalnym staje się słabym ogniwem w globalnym łańcuchu zadłużenia Zachodu. Choć Kanada może uniknąć najgorszych skutków ewentualnego „bondfire”, nie uniknie oparzeń od rozprzestrzeniających się płomieni – ostrzega John Rapley w opinii opublikowanej w The Globe and Mail.
W ostatnich dniach rentowność francuskich 10-letnich obligacji skarbowych przekroczyła próg 5 proc. – po raz pierwszy od 2002 roku. To efekt rosnącej nieufności inwestorów do zdolności Paryża do opanowania finansów publicznych. Kraj zmaga się z gwałtownymi protestami (które z postulatów edukacyjnych i kosztów życia przerodziły się w szersze zamieszki), stagnacją wzrostu oraz niezdolnością polityczną do przeprowadzenia realnych cięć. Przed wyborami prezydenckimi w 2027 roku na horyzoncie pojawiają się scenariusze alternatywnych opcji (m.in. Marine Le Pen i Jean-Luc Mélenchon), z których żadna nie oferuje wiarygodnej ścieżki redukcji deficytu i żadna nie gwarantuje stabilnej większości w Zgromadzeniu Narodowym.
Rapley podkreśla, że problem nie jest wyłącznie francuski. Rozgrywa się na tle pogarszającej się dynamiki długu i deficytów w całym Zachodzie. Inwestorzy uciekają od francuskiego długu, a nerwowy kapitał porusza się szybko po ściśle powiązanych rynkach globalnych. Wśród gospodarek G7 Kanada i Niemcy wyglądają na razie relatywnie bezpiecznie – mają niższe obciążenie długiem i bardziej zarządzalne projekcje deficytów. Jednak historycznie amerykańskie obligacje skarbowe uważane za bezpieczną przystań budzą dziś coraz większe wątpliwości. Jeśli sytuacja we Francji wymknie się spod kontroli, nie można wykluczyć zarażenia Stanów Zjednoczonych. A jak wiadomo z doświadczenia Kanady – gdy USA kicha, Kanada się przeziębia.
Zdaniem autora Kanada nie jest odporna na podobną mieszankę rosnącego długu, słabego wzrostu i politycznego niezadowolenia. Gdy rynki tracą zaufanie, koszty pożyczania rosną, a rządy tracą pole manewru – słabość fiskalna szybko przeradza się w ostry kryzys. Lekcja jest prosta: ignorowanie ostrzeżeń rynku dziś oznacza, że rachunek przyjdzie później i w znacznie surowszej formie.
Artykuł Rapleya pojawia się w momencie, gdy francuski spread względem niemieckich bundów osiągnął poziomy niewidziane od kryzysu strefy euro w 2011 roku, a władze zapowiadają masowe rozlokowanie sił bezpieczeństwa (w tym wojska) przed kolejnymi weekendowymi protestami. Dla Kanady to sygnał, że nawet przy obecnie korzystniejszej pozycji fiskalnej nie można zakładać, iż problemy pozostaną „tam”, za oceanem.